地方国企的下一轮增长,从哪里来?
真正决定未来差距的,是谁能在既有存量里,做出经营能力和资本回报。
核心洞察
- 增长困惑:平台公司资产规模已达数百亿,但在化债约束、考核导向转向“一利五率”与城市转向“大运维”三重背景下,传统融资驱动型逻辑走入边界。
- 战场转移:机会并未消失,而是从“增量扩张”全面转向“存量提效”。但存量不会自然产生价值,缺少运营与资本闭环的存量仍是沉淀成本。
- 四大抓手:下一轮增长聚焦低效存量资产盘活、城市更新运营化转型、资源资产化与资本化闭环、组织机制与价值管控再造。
- 本质追问:核心差距从“账面有没有资产”转向“资产到底有没有产效”,唯有形成可持续的现金流与资本回报闭环,才能穿越周期。
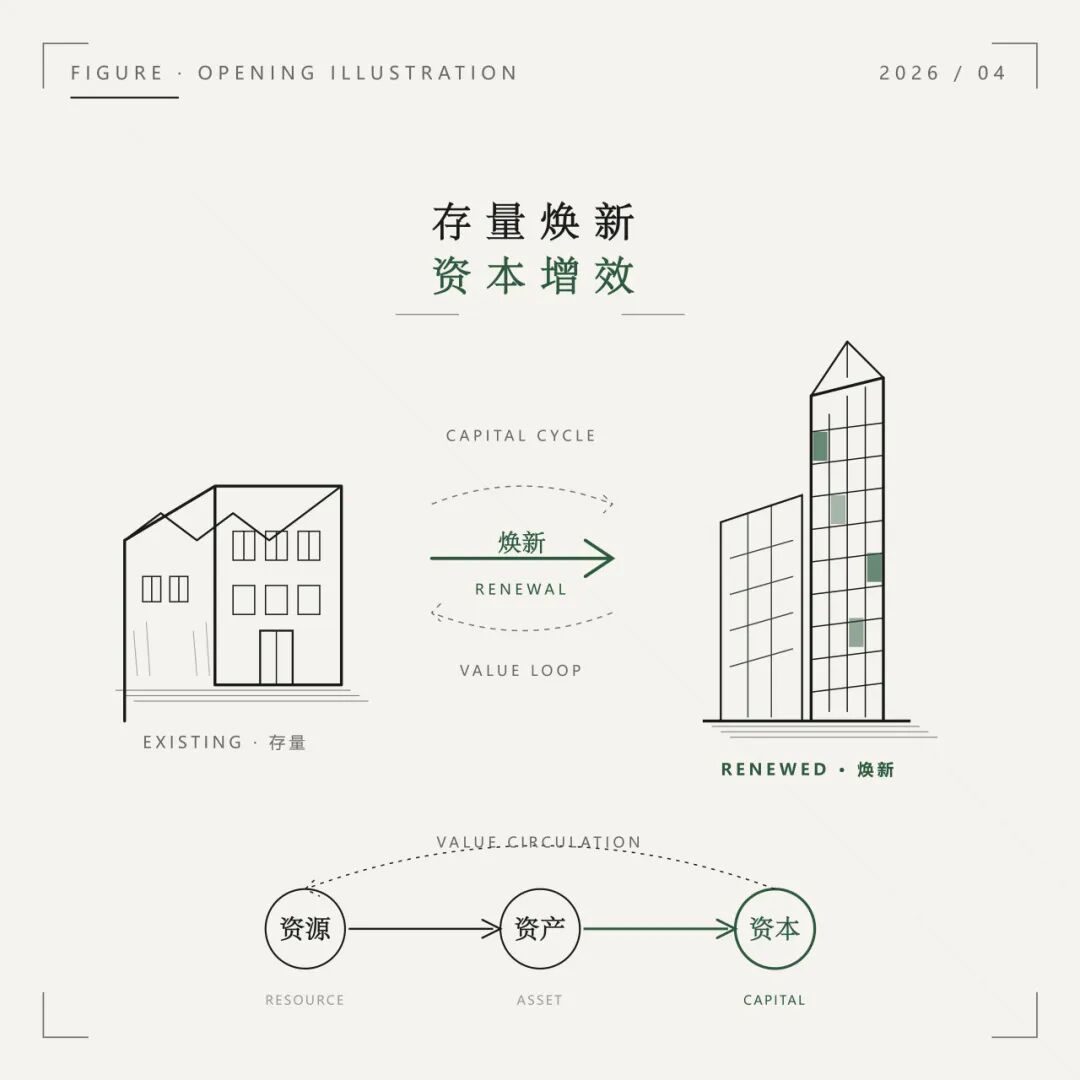
当融资驱动、规模扩张和增量建设逐步走到边界,地方国企正集体站在一条“增量边界”前,再想简单依靠“多上几个项目、再做一点规模”,已经越来越难支撑下一轮增长。这也是我们南京卓远今年年度主题想要认真回答的命题——在“增量边界”之内,地方国企如何通过“存量焕新、资本增效”,重建增长能力?
SECTION 01三个变化,说明旧的增长逻辑走到了边界
五百亿资产的平台公司,会议桌上反复出现同一句话:我们接下来,靠什么增长?
不久前,我们和一家地方国企管理层深聊。这是一家典型的平台公司,资产规模已经超过五百亿元,基础设施、物业资源、园区载体、场馆项目、片区开发一应俱全,从“家底”来看并不薄。
但那天会议桌上,大家反复提的,却不是“下一个要上什么项目”,而是同一句话:
这不是一家企业的孤立困惑,而是今天越来越多城投、城发和地方国企共同面对的现实命题。如果要回答“为什么增长变难了”,我们认为,不只是周期在波动,而是支撑过去那套增长逻辑的底层条件,正在同步切换。
1. 化债约束,为融资驱动型增长划出了天花板
在相当长一段时间里,不少地方国企——特别是城投类平台——遵循的是“有资源 → 项目 → 资产 → 融资 → 规模”的融资驱动型增长逻辑。这套逻辑在特定阶段发挥过巨大作用。但随着债务治理持续推进、融资约束不断强化,融资不再天然构成增长的底盘和放大器。账面上可以被不断新增暂时掩盖的问题,现在都会一点点浮出水面:资产到底有没有效益?项目是否具备可持续经营能力?手里的资源能不能真正形成现金流和回报?
2. 考核逻辑切换,规模故事不再够用
“一利五率”、“一企一策”等工具的背后,是一个很直白的提醒:不是资产越多越好,而是资产效率越高越好。账面上不缺资产,甚至资源不少,但这些资源和资产,并没有真正转化成高质量的经营能力——有家底,却未必有产效;有体量,却未必有回报;有项目,却未必有循环。
3. 城市发展进入“大运维”,建设型能力不再足够
越来越多城市从“做增量”走向“优存量”,从“大建设”走向“大运维”,从“空间扩张”走向“功能优化”。地方国企的能力要求也在发生改变:过去擅长做建设的,未来必须学会做运营;过去擅长形成资产的,未来必须学会提升资产效率;过去擅长整合资源的,未来必须学会打通“资源—资产—资本—价值”的完整链路。
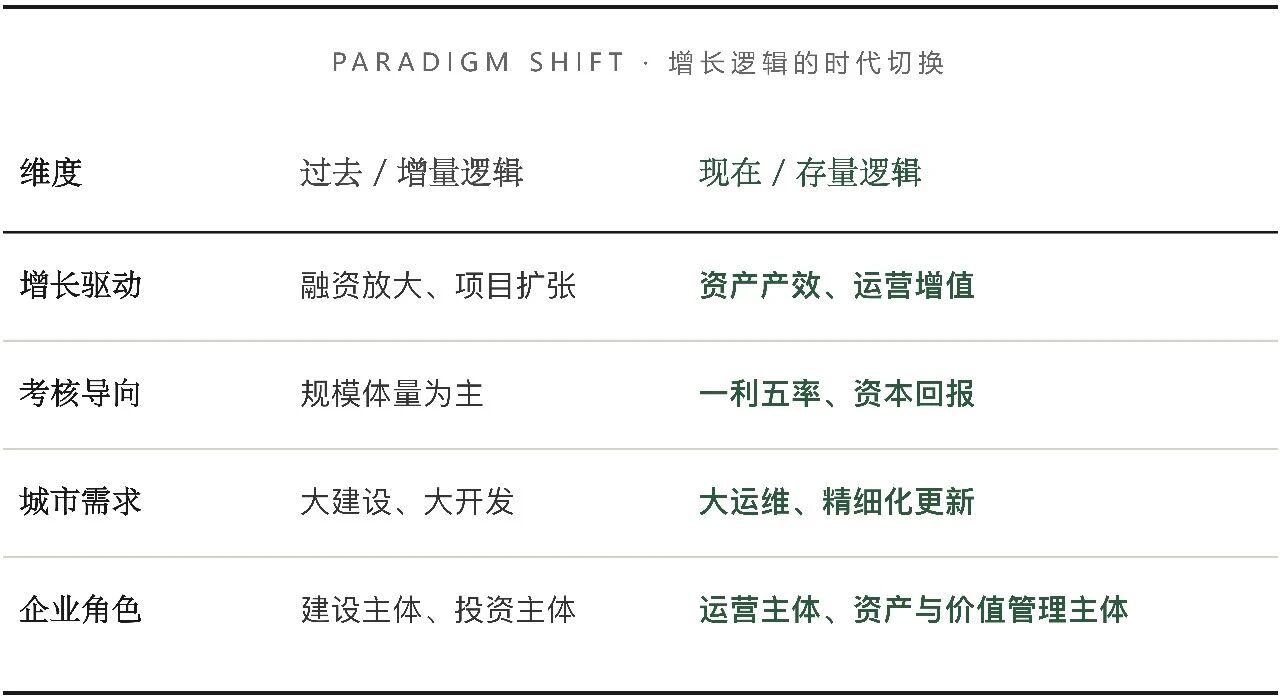
| 维度 | 过去 / 增量逻辑 | 现在 / 存量逻辑 |
|---|---|---|
| 增长驱动 | 融资放大、项目扩张 | 资产产效、运营增值 |
| 考核导向 | 规模体量为主 | 一利五率、资本回报 |
| 城市需求 | 大建设、大开发 | 大运维、精细化更新 |
| 企业角色 | 建设主体、投资主体 | 运营主体、资产与价值管理主体 |
SECTION 02机会没有消失,而是换了战场
政策的重心、市场的目光、改革的力量,正在从“增量扩张”转向“存量提效”。很多人一听到“增量放缓”,第一反应是:机会是不是变少了?
而是还在用增量思维,寻找下一轮增长。" — 资深专家 · 吴健
问题不在于机会消失了,而在于机会已经悄然转移:过去,机会更多藏在新增中;今天,越来越多机会正在向存量集中。政策导向、市场结构和改革方向,都在提示这一点:
- 城市更新投资比重上升:城市发展转向存量提质改造与功能重塑;
- 基础设施 REITs 逐步扩围:为符合条件的优质存量资产打通退出与权益融资通道;
- 国有资产管理从“管企业”走向“管资本”:关注资本流动性、保值增值与综合配置效益;
- 政策试点加速落地:更多城市探索存量资产证券化、资产盘活、结构调整与机制创新。
这些变化共同说明:政策的重心、市场的目光、改革的力量,正在从“增量扩张”转向“存量提效”,存量正在成为真正的主战场。
资源摆在那里,不会自己产生收益;资产躺在账上,不会自己提升效率;更新做完了,也不会天然带来持续回报。从“拥有存量”到“实现价值”,中间隔着一整套能力:识别、分类、定位、重组、运营、测算、资本设计、机制再造……
很多企业之所以觉得存量难盘,并不是因为手里没有东西,而是因为缺少一套真正把存量做成价值的方法。而这,恰恰也是下一轮增长的真正入口。
SECTION 03下一轮增长的四个抓手
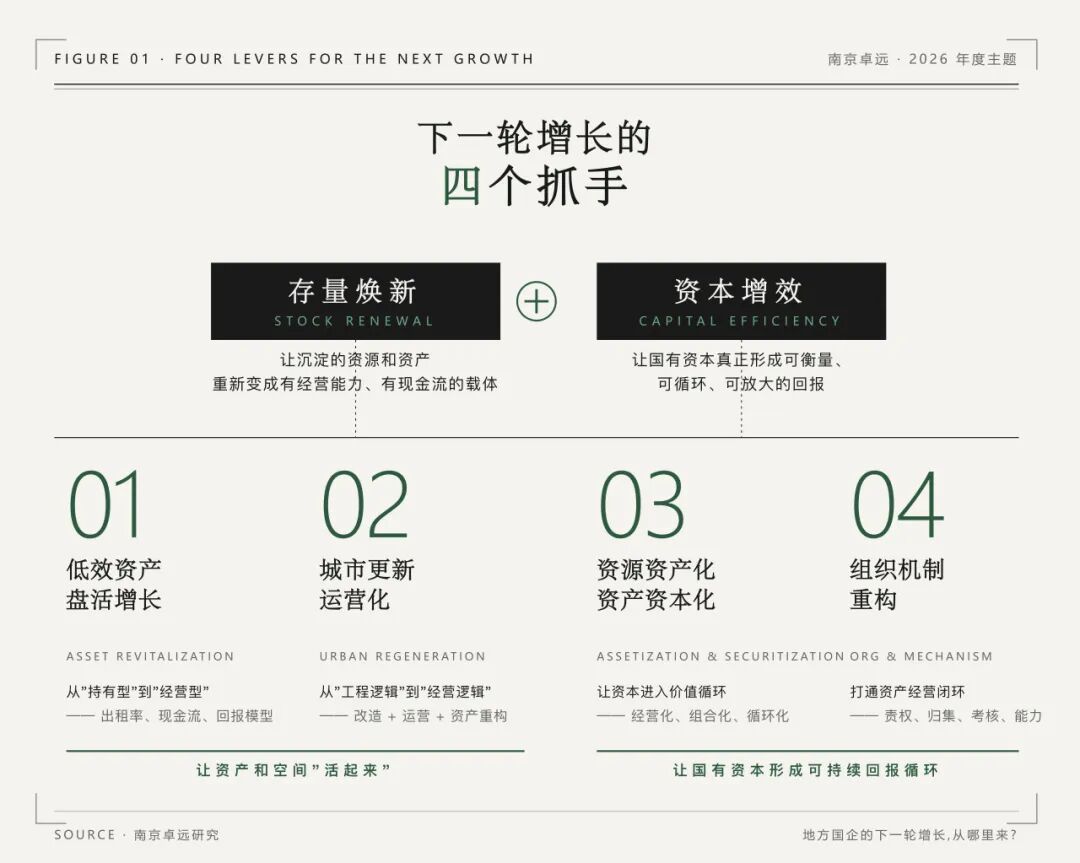
存量焕新 · 资本增效——在“存量主战场”上重建增长,落在两件事、四个抓手上。如果说过去很多地方国企的增长,更多依赖于新增资源、融资能力和项目扩张,那么下一阶段的增长,更可能来自存量内部的重组和重估:
- 存量焕新:让沉淀的资源和资产,重新变成有经营能力、有现金流的载体;
- 资本增效:让投入其中的国有资本,真正形成可衡量、可循环、可放大的回报。
抓手 01 · 从低效存量资产盘活中寻找增长
楼宇、园区、场馆、商业、停车场、仓储设施、配套物业、基础设施附属资源……在账面上都算资产,但其中相当一部分仍然只是“持有型”,而非“收益型”“经营型”。
增长的关键在于:把已经在手里的资产,做出更高的出租率、更强的现金流、更清晰的回报模型。这种增长看起来不如“新增项目”那样声势大,却往往更真实、更扎实,也更能直接改善企业的经营质量。
抓手 02 · 从城市更新的“运营化”中寻找增长
今天很多地方国企仍习惯把城市更新理解为“项目建设”,但真正有增长潜力的更新,早已不是单纯改造,而是“改造 + 运营 + 资产重构”。一片老旧街区、一个存量园区、一批历史建筑、一处闲置场馆——如果只是完成物理更新,价值释放往往有限;如果从一开始就把功能定位、业态组合、运营主体、收益结构和资本路径一起设计进去,更新就不再只是一次性投入,而会变成一个长期经营单元。
谁能率先把城市更新从“工程逻辑”转向“经营逻辑”,谁就更有可能在未来几年,获得新的增长来源。
抓手 03 · 从资源资产化、资产资本化中寻找增长
很多地方国企现在最大的问题,不是资源少,而是:资源还停留在“资源形态”,没有真正完成资产化;已经形成的资产,又没有进一步走向资本化、证券化、股权化运作。
这并不意味着每家企业都要马上做复杂的金融操作,而是意味着要逐步建立起更高质量的转化机制:资源要能经营化,资产要能组合化,资本要能循环化。
抓手 04 · 从组织与机制重构中释放资本效率
存量盘活,从来不只是资产问题,背后更是组织与机制问题。很多企业之所以盘不活,不是因为资产完全没有价值,而是因为:
- 资产分散在不同主体,协同难度极大;
- 经营责任不清,缺乏专业运营考核;
- 收益归集机制不明,利益驱动机制缺失;
- 专业运营能力不足,团队仍停留在建设思维;
- 考核导向仍然偏向“重建设、轻经营、轻回报”。
结果就是:资产明明在手里,却没有形成真正的经营闭环;资源看起来很多,却长期处于低效沉淀状态。下一轮增长,深度依赖于企业内部是否真正建立起围绕资产经营、资本运作和价值管理的敏捷组织与机制体系。
SECTION 04不是有没有资产,而是有没有“产效”
说到底,今天地方国企最需要回答的,已经不是:“我们手里有没有资产?”而是——这些资产、这些项目、这些资本,到底有没有真正产效?
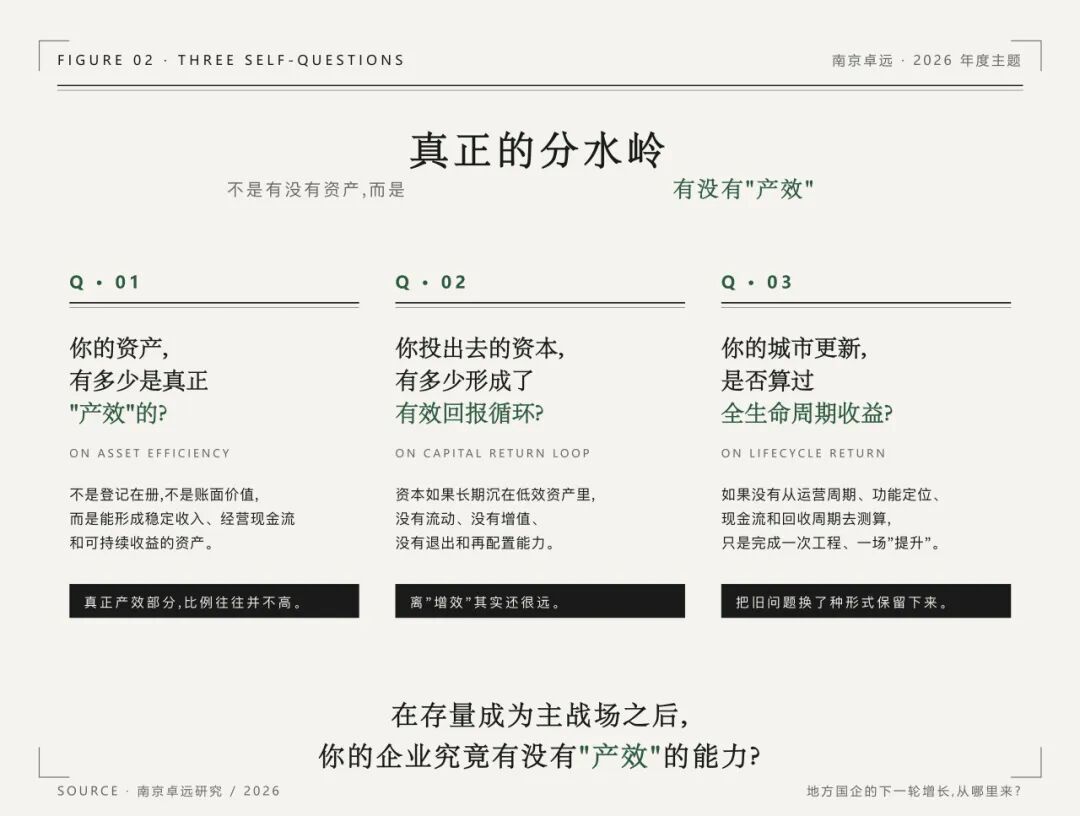
Q1 · 第一问:你的资产,有多少是真正“产效”的?
不是登记在册,不是账面价值,而是能形成稳定收入、经营现金流和可持续收益的资产。很多企业看起来家底不薄,但真正贡献现金流和回报的那一部分,比例往往并不高。
Q2 · 第二问:你投出去的资本,有多少形成了有效回报循环?
如果资本长期沉在低效资产里,没有流动、没有增值、没有退出和再配置能力,那么离“增效”其实还很远。
Q3 · 第三问:你参与的城市更新项目,是否算过全生命周期的真实收益?
如果更新只是完成了一次工程、一轮空间改造、一场“形象提升”,而没有从运营周期、功能定位、现金流和回收周期去测算,那么很多所谓“更新”,很可能只是把旧问题换了一种形式保留下来。
在存量成为主战场后,你的企业究竟有没有“产效”的能力?
SECTION 05在“增量边界”之内,重建增长能力
未来究竟靠什么驱动增长?答案是八个字:存量焕新,资本增效。
当“能举债、能拿地、能开工”不再构成稳定的增长答案,当资产规模不再天然等于发展能力,当城市从“大建设”走向“大运维”,地方国企终究要回答一个更本质的问题:未来究竟靠什么驱动增长?
我们的判断是,地方国企的下一轮增长,不再主要来自新增项目和新增融资,而更大程度上,将来自两件事:
- 存量焕新——把已有的资源和资产,真正做成有现金流、有经营能力的载体;
- 资本增效——让投入其中的国有资本,进入可衡量、可循环、可放大的回报链条。
吴健
资深专家 · 总经理南京卓远资产管理有限公司总经理、南京国资委市属集团外部董事、江苏省城发院创新城市研究部主任、咨询工程师(投资)、国际注册会计师。专注城市战略、国资国企改革、公用事业市场化、投融资创新与存量资产盘活。代表专著有《优势城市:城镇化浪潮中的突围》等。