城投转型的本质:从“融资端”向“投资端”
剥离传统融资职能之后,城投如何走出存量债务重压、市场化活力匮乏的困局?从监管体制“管资本”、业务布局“转责任为机遇”、经营组织“投资牵引”三大维度,系统透视城投向市场化投资运营主体演进的深层逻辑。
 曹伟 · 资深专家 / 南京卓远副总经理
核心洞察
- 战略三分型:五年规划包含整合战略(油门·快速发展)、转型战略(导航·找准方向)与产品战略(发动机·深耕落地),本文重点聚焦“导航”之位的转型战略。
- 三大时代背景:基础设施投融资面临“疏堵结合、三方再平衡”新格局;国资国企改革进入深水期并遵循“三级国资规划体系”;城市运营与产业引导确立为城投未来三大核心价值。
- 四大现实瓶颈:政企边界模糊阻碍自主、自主市场化造血不足、存量债务风险受限资本运作、法人治理与“关重特”人才缺失制约运转效率。
- 三重转型本质:监管层面“从管人管事管资产转向管资本”;业务层面“以盈利为目的、转责任为机遇”;经营层面“以市场化思维、投资牵引资源整合与组织架构设计”。
- 破局根本共识:城投从“融资端”向“投资端”转型是一场深层大手术,绝非企业单打独斗,必须依靠地方政府与国资监管部门实质性参与,因地制宜、顺势而为。
如果把城投公司的五年规划比作其未来五年的“行程”:
整合战略:行程中的“油门”
是地方政府和城投公司优化国资布局和自身业务体系,盘活低效闲置资产、做大资产规模并实现快速发展的重要抓手。
转型战略:行程中的“导航”
根据外部政策、财政与产业环境的深层变化,找准并选择合适的发展方向与演进路径,指导企业始终行进在正确的轨道上。
产品战略:行程中的“发动机”
综合性城投企业做实自主业务、或专业化子公司深耕某一细分服务领域的具体策略,决定着企业能跑多远和规划能否真正落地。
本文阐述的核心主题正是转型战略(导航)。我们通过系统总结城投在新时期面临的三大宏观背景与四大现实瓶颈,深入探析城投从“融资端”向“投资端”转型的三大深层本质。
SECTION 01城投公司转型发展的三大宏观背景
1. 新格局 —— 投融资体系“再平衡”下的城投作为
近年来,财预〔2017〕50号、财预〔2017〕87号、财金〔2018〕23号、国办发〔2018〕101号以及《政府投资条例》等一系列重磅政策密集出台,主基调坚决强调“疏堵结合”,着力应对和化解地方政府隐性债务风险。
在政策强力驱动下,政府投融资体系迎来了深刻的“再平衡”新格局:政府(财政)、国资(平台)与社会资本三者的投融资创新与分工协同,为基础设施和公共服务需求提供了多元化的投建与运营模式选择,市场的“无形之手”开始真正发挥资源配置作用。城投公司机遇与挑战并存,亟需构筑自身核心能力,在全新的投融资平衡体系下实现突围发展。
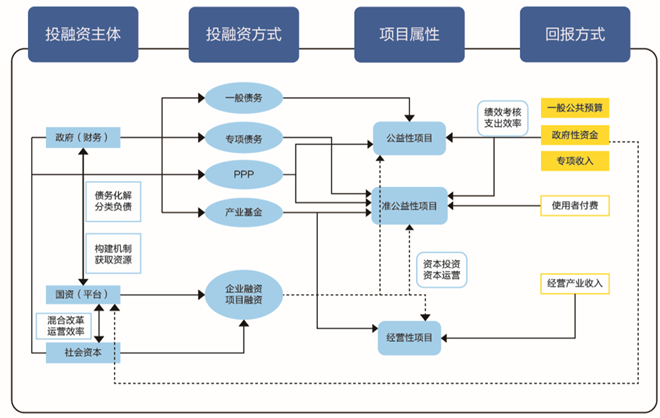
如上图所示,在“再平衡”框架下,不同投融资主体对应着差异化的筹资方式与项目属性:
- 政府(财政端):主要依托一般债务与专项债务,对接纯公益性项目,通过一般公共预算、政府性基金及专项收入等财政资金实现闭环与绩效支出考核;
- 国资(平台端):依托企业融资、项目融资、产业基金以及资本运营,重点向准公益性项目和经营性项目倾斜,通过使用者付费与经营性产业收入建立自我平衡;
- 社会资本:参与 PPP、特许经营与混合所有制改革,以市场化运营效率驱动经营性项目收益最大化。
2. 新挑战 —— 国资国企改革深化下的体制变革
新一轮国资国企改革更加注重顶层设计,改革已迈入深水区,制度创新与“1+N”政策体系全面落地。改革深刻涉及企业产权制度、现代法人治理机制、市场化经营管理机制等多个核心层面,对城投公司的合规与运行带来了全方位重塑。
另一方面,城投公司的转型发展绝非孤立进行,必须严格遵循“三级国资规划体系”:
- 纵向贯通:必须无条件遵从上位规划,包括国家重大战略、省市级国有资本布局与结构战略性调整规划;
- 横向协同:高度注意与同位规划的协调性,充分契合城市群中同位次城投的差异化分工,以及本区域其他国资平台的发展现状。
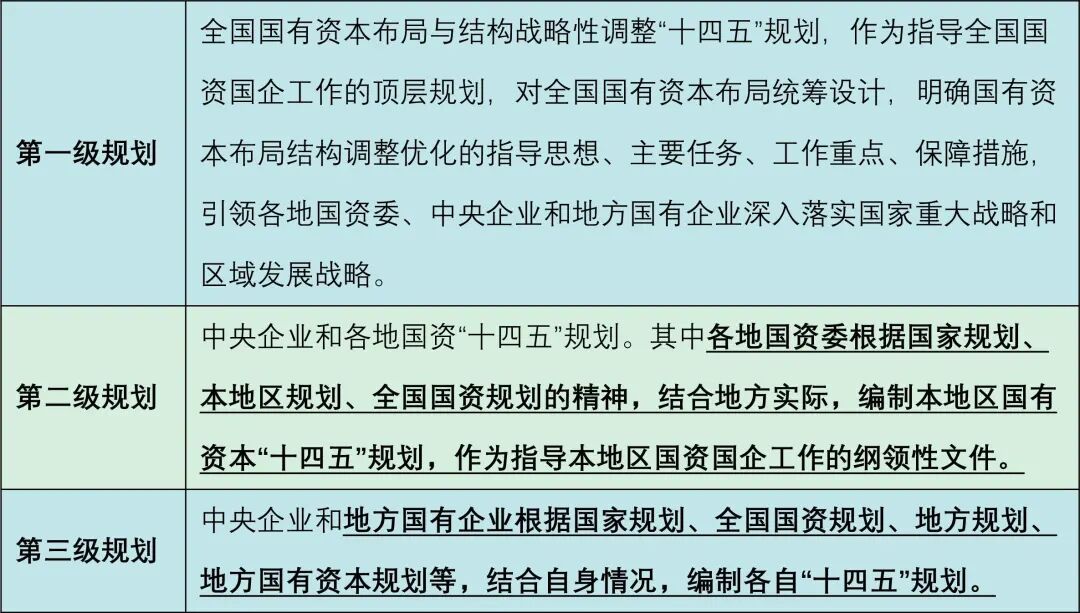
| 规划层级 | 规划名称与核心定位 | 主要任务与统领内涵 |
|---|---|---|
| 第一级规划 | 全国国有资本布局与结构战略性调整规划 | 作为指导全国国资国企工作的顶层规划,统筹顶层设计,明确国有资本布局结构调整优化的指导思想、主要任务、工作重点与保障措施,引领深入落实国家重大战略和区域发展战略。 |
| 第二级规划 | 中央企业和各地国资规划 | 各地国资委根据国家规划、本地区规划及全国国资规划精神,结合地方实际编制的纲领性文件,指导本地区国资国企结构调整与业务重组。 |
| 第三级规划 | 中央企业与地方国有企业规划 | 各中央企业和地方城投国企根据上位国资规划与地方战略,结合自身资产禀赋、财务状况与资源边界,编制各自的五年落地规划。 |
3. 新使命 —— 城市运营和产业引导的终极目标
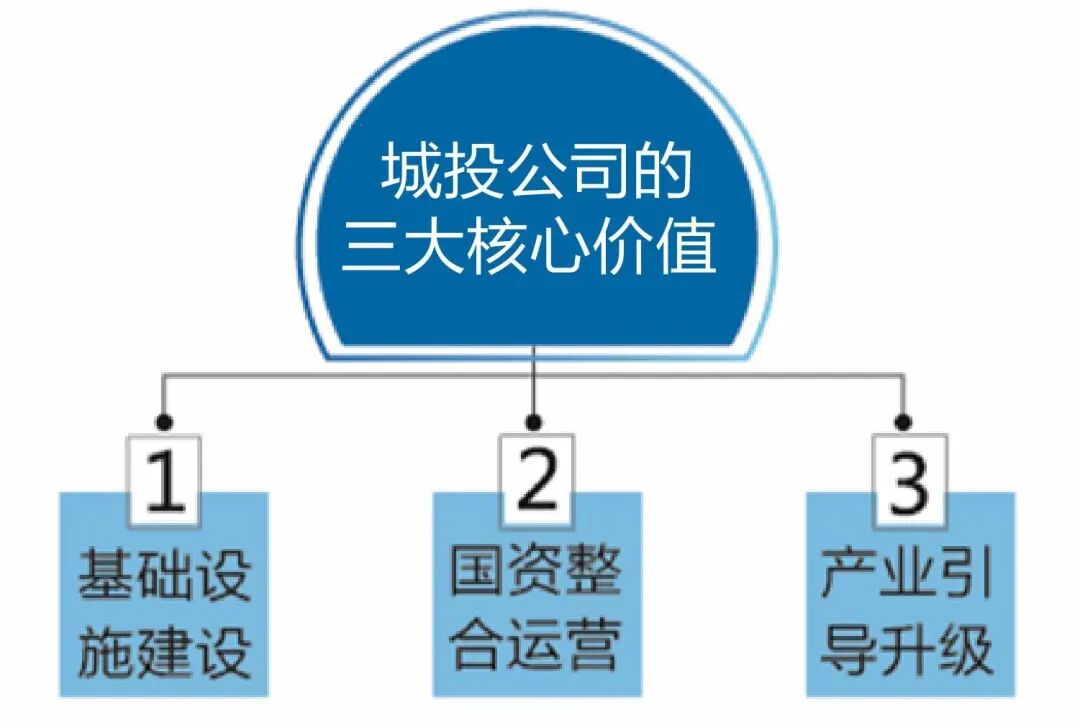
在宏观政策倒逼与城投自身造血诉求的双重驱动下,基础设施建设、国资整合运营、产业引导升级构成了城投公司未来发展的三大核心价值所在。
这一新使命的内在要求,是推动城投全面形成“融-投-建-管-运”五位一体的综合能力。这就要求城投公司跳出传统的工程思维与债务思维,具备长远的战略眼光,系统培养企业多元化的业务经营能力、全方位的要素整合能力以及重大项目全生命周期的统筹运营能力。
SECTION 02城投公司转型发展面临的四大现实瓶颈
过去数年间,许多地方政府已陆续完成了区域国资的整合重组,通过行政划转组建了若干综合性城投集团。然而,实践表明,许多新整合的企业仍未充分发挥预期的经营效益,对地方社会与经济发展的带动作用相对有限。剖析其深层症结,主要面临四大现实瓶颈:
政企边界模糊,阻碍自主发展
政企分开是城投转型发展的前提条件。行业内仍有相当数量的企业深度受制于行政主管部门,政企权责不清、管理机制不明,大量的行政指令性、兜底性任务占据了日常经营的大部分精力,历史负担层层积压,企业管理层疲于应付,根本无暇系统思考长远战略。
市场化业务不足,制约效益提升
市场化造血是城投战略转型的核心内核。处于转型初期的城投业务大多单纯围绕城市“四资”(资金、资产、资源、资本)整合与传统基础设施打转,自主拓展的市场化业务极少。沉淀资产多属重资产,前期投入巨额、投资回收缓慢、流动性承压,加之体制内市场化意识与商业嗅觉有待系统提升。
债务风险突出,限制资本运作
灵活高效的资本运作是转型成功的关键标志。城投公司资产负债率普遍偏高。在严监管与防范化解隐债政策持续加码的硬约束下,城投传统的“政府融资职能”被坚决彻底剥离,依赖土地信用与政府信用的传统融资路径被封堵,存量债务集中兑付压力凸显,资本腾挪空间被严重压缩。
内部管理矛盾,约束运转效率
科学的现代治理与管控体系是转型的制度灵魂。当前城投普遍面临法人治理结构不健全、董事会行权履职不充分、组织职能与管控审批链条冗长混乱等痛点,特别是既懂产业投资又懂资本运作与现代风控的“关重特”(关键岗位、重要部门、特殊专业)高端人才极度缺失,成为制约战略落地的严重短板。
SECTION 03从“融资端”向“投资端”转型的三大本质
城投公司唯有加快实现从“融资端”向“投资端”的深层跃迁,才能真正摆脱被动承接债务与兜底建设的历史宿命。这既是城市高质量发展、国企深层次改革和投融资体制重构对城投提出的硬性要求,也是城投迈向一般性市场化竞争主体的必然选择。其深层本质集中体现在监管、业务和经营三个维度:
从“管人管事管资产”向“管资本”转变
重塑授权经营体制,构建以资本为核心纽带的现代国资监管体系。地方政府和国资监管部门必须厘清并坚决出台政府与企业的“权责清单”,从源头上解决政府既当“裁判员”又当“运动员”的双重角色冲突。
要切实做好国有资本的流动性和全生命周期价值管理,赋予城投根据自身产业定位,在不同领域、行业、赛道和项目之间自由进退与动态配置资本的自主权。对于资产质量优良、治理规范、资本运作能力成熟的城投公司,可积极支持其深化改组为地方国有资本投资公司或国有资本运营公司。
以盈利为目的,转责任为机遇
告别被动的“转任务为业务”,转向主动的“转责任为机遇”。城投公司初期的业务布局多依赖政府行政划转,被动承担公益性建设。进入发展新阶段后,可划转的优质存量资产大幅减少,资产获取成本陡增。因此,在谋划与推进新业务时,必须坚决以商业合理性与投资收益为导向,通过规范的市场化投资方式予以推进。
城投的转型并不是盲目与政府“切割脱钩”,而是要紧紧围绕自身的核心功能定位,敏锐找到城市公共需求与商业市场化运作的结合点。通过设计更加清晰合规的商业流程与创新运作机制,把过去被动兜底的“沉重公共责任”转化为培育新兴产业链条的“战略发展机遇”,最终形成政企相互促进、协同共赢的新局面。
以“市场化”思维转变组织和开展形式
让“投资”成为牵引全公司资源整合与组织架构设计的主导逻辑。过去城投一切围绕“融资”打转——资产的获取整合、资产的账面运作、财务报表的粉饰、组织架构的设立,全部服务于融资规模,各项延伸业务往往沦为融资包装的附属物。
转向“投资端”后,城投必须以资本运作为核心牵引,将组织精力全面聚焦于投资项目的策划孵化、资源的合法合规获取、投资建设的全生命周期精细化管理以及资本的增值与退出机制;同时,积极通过混合所有制改革、健全规范外部董事制度、引入市场化高管及专业化团队,引入先进管理理念,自内而外完成经营思想的蜕变。
| 比较维度 | 传统模式:以“融资端”为主导 | 转型模式:以“投资端”为主导 |
|---|---|---|
| 核心驱动逻辑 | 围绕融资授信打转,资产整合与财报编制均服务于借新还旧与融资做大规模 | 围绕资本回报与资产增值,投资主导资源配置、资本进退与业务赋能 |
| 业务承接方式 | 行政划转与被动承接指令性任务,重公益、轻收益,缺乏盈利闭环 | 转责任为机遇,以商业逻辑谋划项目,寻找公共痛点与市场化机制结合点 |
| 国资监管关系 | “管人管事管资产”,行政审批链条长,政企边界模糊,裁判员兼运动员 | 以资本为纽带推进“管资本”,明确权责清单,向两类公司(投资/运营)演进 |
| 组织机制架构 | 重融资部、轻运营部,审批行政化,“关重特”专业投资风控人才匮乏 | 投资与运营牵引组织变革,推行外部董事与混改,建立市场化激励考核机制 |
SECTION 04小结与启示
从“融资端”向“投资端”的战略跃迁,犹如给城投公司从头到脚进行了一场脱胎换骨的“大手术”。
这场深层变革绝非依靠城投自身单打独斗便可轻松完成,城投转型要想取得实质性突破,离不开地方政府和国资监管部门在体制授权、资源注入、机制设计和债务化解上的实质性参与和坚决支持。
同时,城投转型绝不能盲目照搬套用现成的一线经验。我国区域经济条件与国资禀赋千差万别,城投必须坚持“因地制宜、顺势而为”,客观立足自身资源实力与地方财政产业现状,量体裁衣摸索出各具特色的转型方案,为新时期城市国资改革与可持续发展探索出一条宽阔坚实的新路。
曹伟
资深专家 · 副总经理南京卓远资产管理有限公司副总经理、资深专家。专注于产业发展、战略规划、国资国企改革、企业管理、产业投资运营与组织管控。长期为省属及市属重点国有企业提供“五年规划”、战略转型及重组整合专业咨询,合著有业内首部城市竞争优势专著《优势城市:城镇化浪潮中的突围》(吴健、丁玉芳、曹伟 著)。