为什么整合重组方案很完整,落地却很困难?
城投重组真正难的地方,往往不在合并本身。把几家公司并到一起只是第一步,更费力的是把功能、业务、资产、债务、组织和人重新捋顺,放回一套能运转、能经营、能持续的系统里。
 李学乐 · 资深专家 / 南京卓远研发总监
核心洞察
- 重组目标质变:城投重组已从“做大规模、追求评级、获取信贷”转向“理顺债务、自主造血、提高经营效益”。“并到一起”是形式,关键是放回一套能持续造血的系统。
- 方案与落地的断层:四条技术路径(板块、层级、资产、信用)纸面上极易写清,但业务与资产错位、债务主体责任、人事利益与管控能力等深层关系极难重构。
- 三类表面化误区:把重组等同于做大规模(导致风险集中)、把划转等同于盘活(资产装入依旧沉睡)、把专业化等同于分部门(牌子换了打法未变)。
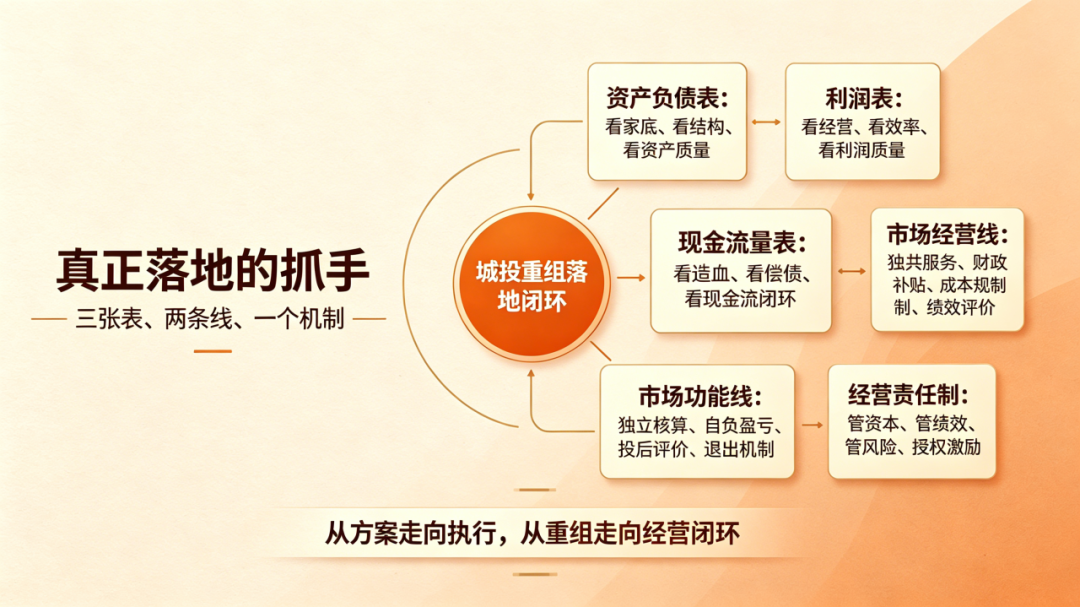
- 核心落地工作抓手:做实“三张表”(负债表看家底、利润表看经营、现金流表看偿债);厘清“两条线”(政府功能线保底托底、市场经营线自负盈亏);建立“一个机制”(经营责任制与授权契约)。
- 实操组合拳:某市属文旅集团重组实践表明,必须难题前置——以审计穿透底账、债务分类隔离、权属彻底归集与组织契约化管理同步落地,方能完成从物理拼盘到化学反应的蜕变。
近日,全国进一步深化国资国企改革动员部署视频会议明确指出:“要完善主责主业管理,强化无关多元、多层架构、过度负债等管控,按照‘三个集中’要求推进重组整合、资源盘活,分层次调整产业结构,不断优化国有经济布局。”
对城投公司而言,这些要求几乎句句对症。过去不少平台公司业务虽多,主业却不清;资产很大,有效资产却少;子公司众多,集团管控力却跟不上;债务包袱沉重,偿债来源却不清晰。城投重组看似是一纸企业合并方案,背后牵动的却是地方政府、国资监管、金融机构、划入划出单位及内部干部职工的一场系统性利益再协调、分工再界定、契约再重构。
SECTION 01重组目标变了:从“能融资”转向“能经营”
过去很长一段时间,地方推进城投重组的首要驱动力是“融资”。通过把几家平台拼在一起做大规模,做大净资产,冲刺 AA+ 或 AAA 信用评级,以撬动更多银行信贷与债券额度。
然而在“35号文”等严控隐债政策落地后,城投传统的政府融资职能被坚决剥离,借新还旧渠道收紧。此时若仅仅为了评级而机械拼盘,非但不能化解风险,反而会将分散的子公司流动性风险迅速传染至新集团核心主体。
因此,新一轮重组的目标彻底发生了质的转变:从“能融资”全面转向“能经营”。重组不再回答“怎样借更多钱”,而是必须严肃回答:“重组后靠什么业务赚钱?现金流由谁创造?存量债务如何分类偿还?”
SECTION 02方案为何总是很完整:四条技术路径易写,深层关系难理
在咨询与方案设计层面,城投重组的技术路径通常非常清晰明了,主要集中在四大路径:
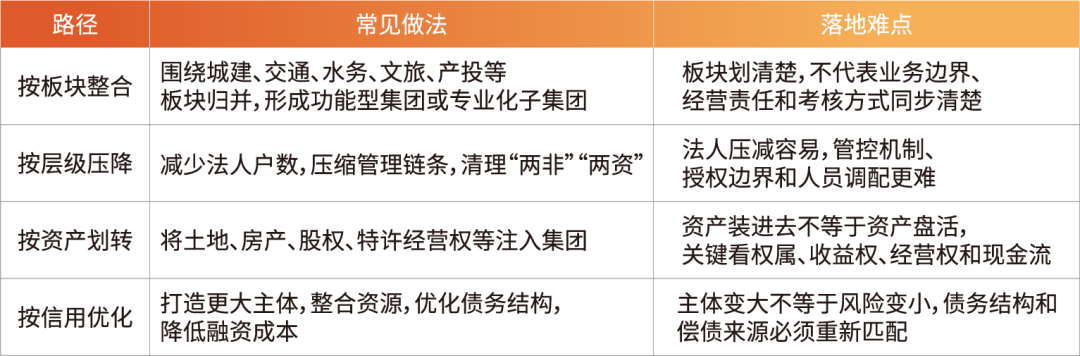
| 重组路径 | 常见操作做法 | 核心落地难点 |
|---|---|---|
| 按板块整合 | 围绕城建、交通、水务、文旅、产投等业务板块归并,组建功能型母集团或专业子集团 | 板块切块容易,但不代表业务边界、经营责任和考核机制同步清晰,易出现内部争抢资源 |
| 按层级压降 | 大刀阔斧压减法人户数,压缩管理链条,清理“两非”、“两资”与空壳企业 | 工商注销容易,但母子公司授权边界、人员安置调配与沉淀隐性债务的承接更加棘手 |
| 按资产划转 | 将政府持有的土地、公用房产、国企股权、特许经营权等一股脑注入新集团 | 资产进账容易,但权属瑕疵、经营权剥离、收益权缺失导致资产进表依然沉睡、无法产生现金流 |
| 按信用优化 | 通过打造更大规模主体,整合区域优质资源,旨在优化债务结构、压降综合融资成本 | 主体变大不等于信用自动变优、风险变小,债务期限结构与稳定偿债资金来源必须重新匹配 |
从实操来看,方案写得再漂亮,一旦涉及业务与资产配置的倒挂、债务责任主体的承接、干部职级利益的调整,协调成本就会指数级上升。
SECTION 03三类常见误区:形式整合不等于重组成功
实践中,不少地方的城投重组停留在“公章合并、发文换牌”的表面层次,陷入了三大典型认知误区:
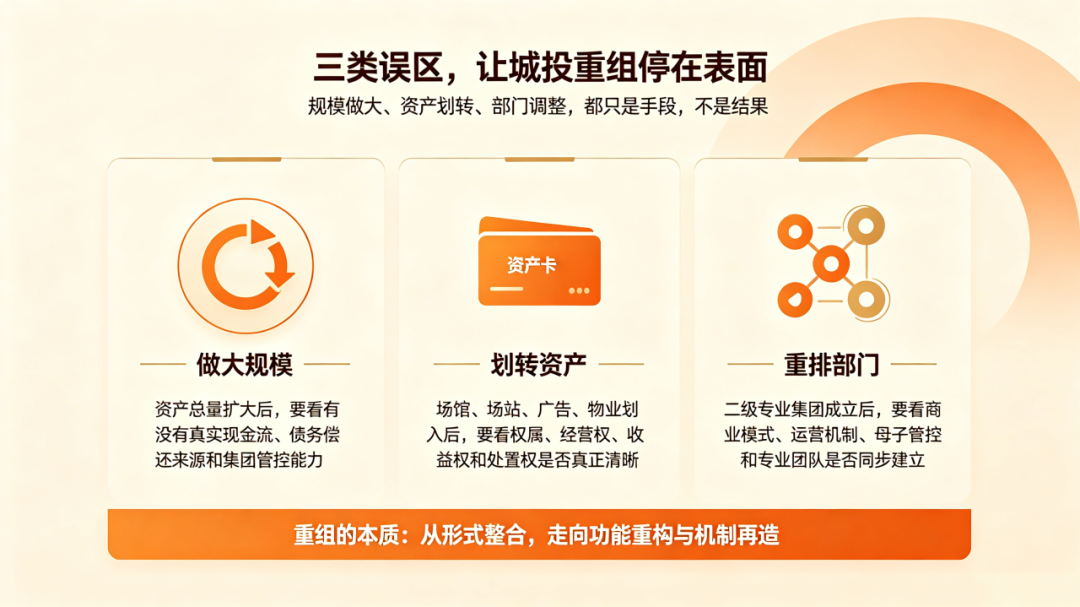
把重组等同于做大规模
单纯以为资产从 300 亿拼成 800 亿就算成功。规模虽然大了,但缺乏真实的产业经营现金流,原本各家平台分散的债务风险瞬间击鼓传花给新主体,放大了区域系统性风险。
把资产划转等同于资产盘活
将场馆、场站、管网、停车位甚至公园绿地简单下账划拨。权属不清晰、收益权没理顺、运营队伍没跟上,资产进了资产负债表依然是“沉睡资产”,甚至产生额外运维包袱。
把专业化等同于重新分部门
二级专业子公司纷纷挂牌成立,但班子还是老班子、机制还是老机制,既没有可盈利的商业模式,也没有匹配的市场化专业队伍,专业化成了“物理隔断”。
SECTION 04真正落地的抓手:三张表、两条线、一个机制
要把城投重组从纸面推向现实,关键是建立一套可执行、可考核、能闭环的工作抓手。我们将其系统提炼为“三张表、两条线、一个机制”:
抓手一 · 做实“三张表”:筑牢经营核算基石
资产负债表(看家底、看结构、看资产质量):摸清真实资产与有效资产,剥离无效瑕疵资产,合理管控财务杠杆;
利润表(看经营、看效率、看利润质量):剔除财政补贴依赖,穿透核算各业务单元的真实毛利率与自负盈亏能力;
现金流量表(看造血、看偿债、看闭环能力):经营活动现金流必须能够覆盖运营成本,投资现金流必须有清晰回报路径,严控过度依赖融资现金流维系运转。
抓手二 · 厘清“两条线”:理顺政企功能权责边界
政府功能线(保基本、定规则、重规范):针对准公益性基础设施与公共服务,政府严格按照“使用者付费 + 财政绩效补贴 + 成本规制”予以保障,不得变相转嫁财政兜底责任;
市场经营线(强市场、算大账、提效益):针对商业化、产业类及特许经营衍生业务,实行彻底的独立核算、自负盈亏、市场化投后评价与退出机制。
抓手三 · 建立“一个机制”:健全任期经营责任制
从行政管控转向市场化契约管理。母集团对下属二级子公司全面实施“管资本、管绩效、管风险”。推行经理层任期制和契约化管理,将经营指标与薪酬激励、职务晋升硬挂钩,明确考核指挥棒,真正激活基层作战单元的狼性。
SECTION 05实操案例:某市属文旅集团重组组合拳
以某地级市属文旅集团重组为例,其重组成功落地得益于“难题前置、系统破局”的组合拳打法:
- 专项审计穿透家底:重组动工前,先行引入第三方对各涉改景区、酒店、演艺公司的资产包与债务包进行穿透式摸底,理清权属瑕疵与隐性或有负债;
- 分类拆解债务与资产:将历史沉淀的重资产公益性建设债务与经营性资产适度隔离,通过设立资产管理专项平台进行承接,轻装上阵组建运营主体;
- 场景与业态深度重构:依托集团优势统筹全市核心景区门票、文创、夜游、餐饮、智慧旅游平台,实现“一票通游、一体运营”,带动经营性现金流倍增;
- 考核与薪酬市场化重塑:全面推行二级公司管理层竞聘上岗与超额利润分享,彻底打破了“干好干坏一个样”的体制大锅饭。
SECTION 06结语:重组的本质是重建秩序
城投重组,本质上是在重建城市国资的运行秩序与价值创造逻辑,远不止做一次企业的“拼盘”。
挂牌、划转、重排部门,这些只是重组的入口与外壳;真正的核心,要看业务能不能形成化学反应,资产能不能重构现金流,机制能不能激活组织。唯有把方案的“严密逻辑”转化为基层的“行动自觉”,城投重组才能真正从纸面走向现实,开创高质量转型的新局面!
李学乐
资深专家 · 研发总监南京卓远研发总监、资深专家。专注于产业规划、国企改革、产业投资、全过程咨询、混合所有制改革与城市更新。深度参与常州“工改”、苏州城投城市更新等多项省市级标杆项目咨询与政策研究,长期为地方政府与平台国企提供战略转型、重组整合与现代治理顶层设计。